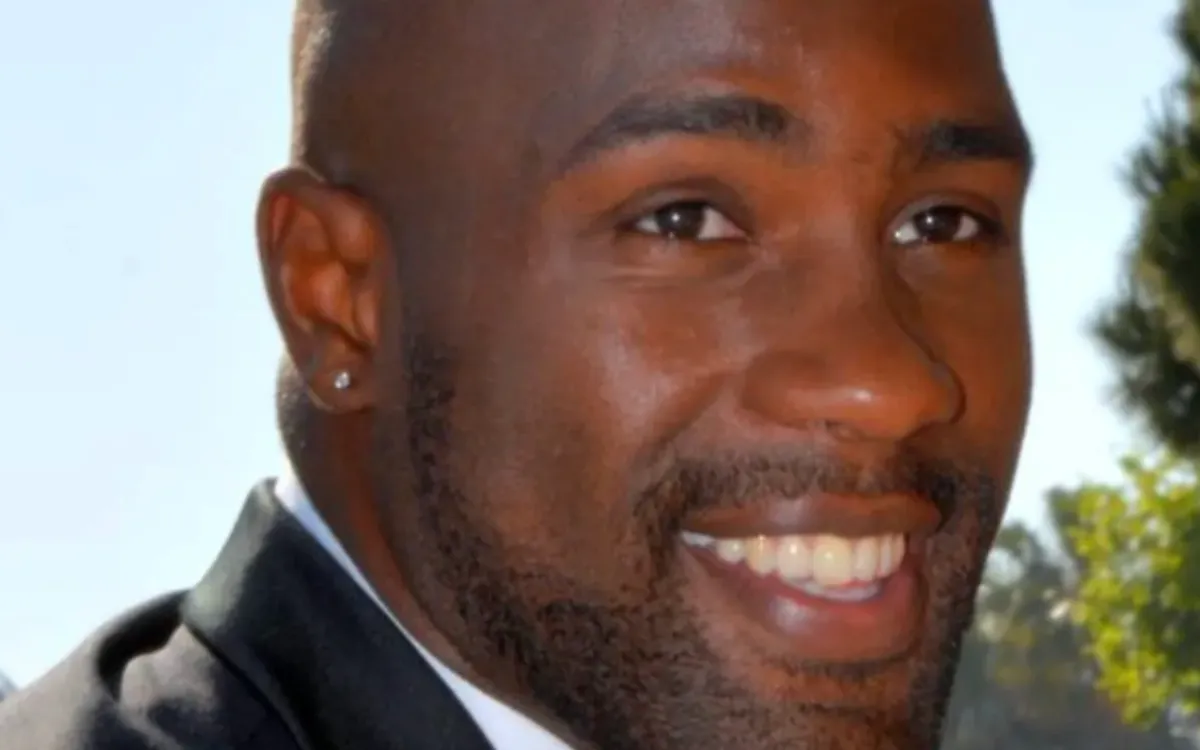
Une Rolls-Royce Wraith, une Ferrari et un contrat d’assurance qui ne laisse guère de place au doute. Teddy Riner vient de subir un nouveau revers face à l’administration fiscale. Dans un arrêt rendu le 15 octobre 2026, la cour administrative d’appel de Versailles a confirmé les redressements contestés par le judoka pour les années 2016 et 2017.
L’affaire concerne des véhicules appartenant à une société spécialisée dans la location automobile haut de gamme. Le fisc estimait que certaines dépenses avaient été prises en charge dans l’intérêt personnel du champion, plutôt que pour les besoins de l’entreprise.
Teddy Riner : cette clause sur sa Rolls-Royce qui a retenu l’attention des juges
Un élément du dossier a particulièrement pesé : le contrat d’assurance de la Rolls-Royce prévoyait son utilisation par Teddy Riner et excluait sa mise en location.
La Ferrari et la Rolls-Royce étaient également stationnées dans des boxes individuels fermés, à proximité de son domicile, et non avec les autres véhicules de la flotte.
Le judoka contestait pourtant tout usage privé et exclusif. Il faisait notamment valoir qu’une location de la Rolls-Royce avait bien eu lieu en juillet 2017, pendant vingt-quatre heures.
Sur LeGossip.net : Albert de Monaco face à deux géants : Teddy Riner et GMK volent la vedette au prince
Teddy Riner : son emploi du temps olympique n’a pas convaincu
Autre ligne de défense : accaparé par sa préparation pour les JO de Rio et les Mondiaux, il n’aurait tout simplement pas eu le temps de profiter lui-même de ces véhicules.
Sa défense invoquait également les conséquences des attentats sur la clientèle étrangère, pour expliquer leur faible activité commerciale.
Sur LeGossip.net : Teddy Riner renonce aux Mondiaux : cet appel révèle déjà son plan pour Los Angeles
Des arguments qui n’ont pas convaincu les juges. La justice a confirmé la qualification d’avantages occultes imposables, retenus pour 152 691 euros en 2016 et 136 261 euros en 2017 (après majoration de l’assiette). À noter : ces sommes fixent la base taxable et ne représentent pas l’impôt final à régler.
La pénalité fiscale de 40 % pour manquement délibéré a également été maintenue.
Déjà débouté en première instance en mars 2025, Teddy Riner voit ainsi sa contestation rejetée une seconde fois.